In Immobilien investieren. Ohne Zweitjob als Vermieter.
Für Gutverdiener mit wenig Zeit, die mit Immobilien langfristig Vermögen aufbauen und für später vorsorgen möchten. Ohne dafür Beruf und Familie zurückzustellen.
Noch nicht so weit? Drei Wege im Überblick ↓
Sie haben gute Gründe zu investieren. Gerade deshalb sollte die Entscheidung stimmen.
Ein großer Teil eines hohen Einkommens geht für Steuern und Abgaben weg. Was danach langfristig ungenutzt auf dem Konto liegt, verliert durch Inflation real an Kaufkraft.
Viele Gutverdiener möchten deshalb gezielt Vermögen aufbauen: für später, für die Familie, für mehr finanziellen Spielraum.
Eine Kapitalanlage-Immobilie kann dafür ein sinnvoller Baustein sein. Vorausgesetzt, sie passt zu Ihrer Situation, Ihren finanziellen Möglichkeiten, Ihren Zielen und dem Aufwand, den Sie tragen möchten.
Dabei möchten Sie kein Immobilienexperte werden und schon gar keinen zweiten Beruf: keine Mieter am Telefon, keine Handwerker, keinen Sanierungsstress. Sie möchten investieren und guten Gewissens vorsorgen.
Was eine passende Kapitalanlage-Immobilie langfristig für Sie leisten kann.
Was macht eine Kapitalanlage-Immobilie zu einem sinnvollen Baustein? Sie kann mehrere Dinge verbinden, die andere Anlageformen so nicht kombinieren.
Ist die Finanzierung abbezahlt, bleibt Ihnen die Miete. Als zusätzliches Einkommen für später, unabhängig von Ihrer Rente.
Die Bank finanziert den Großteil, die Miete trägt einen großen Teil von Zins und Tilgung. So bauen Sie Vermögen mit vergleichsweise wenig eigenem Kapital auf.
Mit fester Zinsbindung kennen Sie Ihre monatliche Rate über viele Jahre. Vor dem Kauf rechnen wir durch, ob und wie viel Sie monatlich selbst zuzahlen.
Steuerliche Effekte können die monatliche Belastung spürbar senken. Ein Kaufgrund sind sie nicht: Eine Immobilie muss sich auch ohne sie rechnen.
Sie werden Eigentümer einer realen Immobilie. Ein Sachwert, den Sie halten, verkaufen oder vererben können.
Rund 69 % aller Zahlungen für die Immobilie übernehmen in diesem Beispiel die Mieter.
Annahmen: 2 % Wert- und Mietsteigerung pro Jahr, 10 % Eigenkapital. Zuzahlung im ersten Mietjahr ca. 530 € im Monat, mit Steuereffekt ca. 130 €. Unverbindliche Musterberechnung, Prognose ohne Gewähr. Steuerliche Effekte sind individuell.
Keine Alternative zu ETF oder Tagesgeld, sondern eine Ergänzung: ein Sachwert mit Fremdkapital, der einen anderen Teil Ihres Vermögens abdeckt.
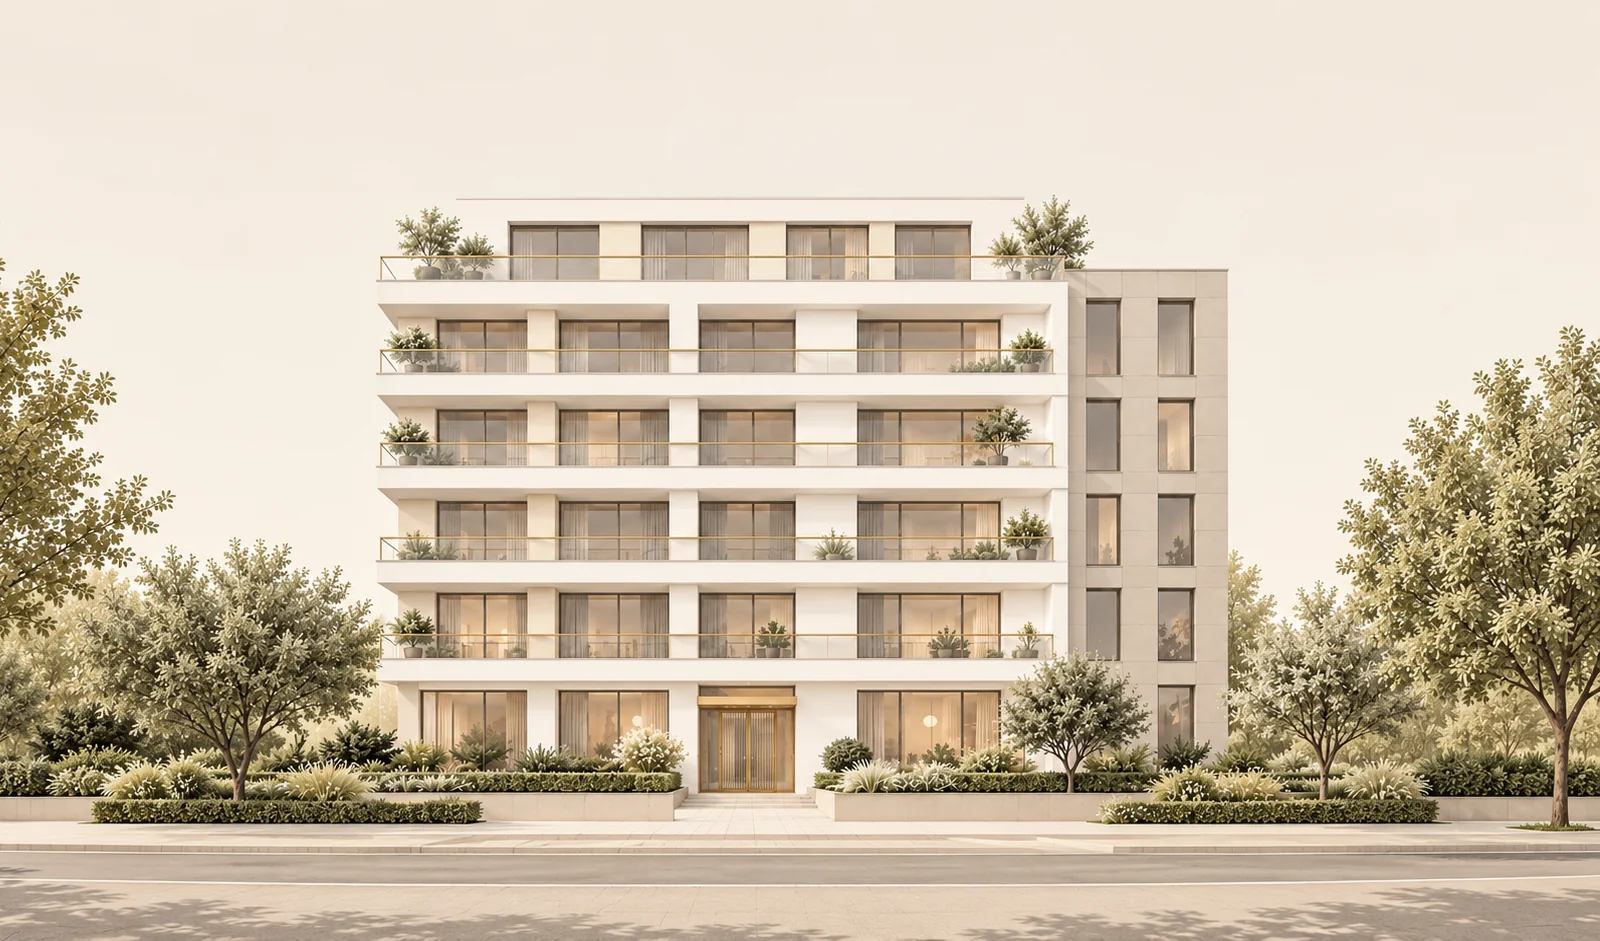
Mein Schwerpunkt: Neubau und kernsanierter Bestand.
Ich konzentriere mich auf hochwertige Neubauimmobilien und umfassend kernsanierte Bestandsobjekte, darunter auch Denkmalimmobilien, an wachstumsstarken Standorten. Gegenüber älteren, unsanierten Bestandsimmobilien bringt das drei Vorteile:
Geringerer Sanierungs- und Instandhaltungsaufwand, weniger unerwartete Kosten.
Keine Sanierungsphase vor der Vermietung: Vermietung und Verwaltung lassen sich ab Tag eins an professionelle Dienstleister übertragen.
Moderner oder umfassend sanierter Gebäudestandard und Gewährleistung des Bauträgers auf die Bauleistung.
Auch diese Immobilien brauchen Rücklagen, Verwaltung und gelegentlich Ihre Aufmerksamkeit. Der eigene Aufwand ist aber deutlich geringer als bei älteren, unsanierten Bestandsimmobilien.
Wo stehen Sie gerade?
Drei Wege, je nachdem, wie konkret Ihr Vorhaben schon ist.
Konkret investieren
Sie wissen, dass Sie investieren möchten, und wollen Ihre Situation persönlich besprechen.
30 Minuten, in denen wir Ihre Ausgangslage einordnen und die nächsten Schritte klären.
Kriterien verstehen
Sie möchten investieren, aber Angebote und Risiken zuerst selbst besser beurteilen können.
15 Fehler, die Sie vor dem Kauf kennen sollten, und wie Sie Angebote prüfen.
Erst einordnen
Sie sind noch nicht sicher, ob eine Kapitalanlage-Immobilie überhaupt zu Ihrer Situation passt.
Eine erste, ehrliche Einordnung Ihrer Ausgangslage.
Erst verstehen. Dann prüfen. Danach entscheiden.
Eine Kapitalanlage-Immobilie begleitet Sie oft 10, 20 oder 30 Jahre. Ob sie zu Ihnen passt, zeigt sich selten im Exposé, sondern an sechs Punkten vor dem Kauf.
Ausgangslage: gutes Objekt, falsche Strategie
Ziele, Einkommen, Eigenkapital und der Aufwand, den Sie tragen möchten. Erst danach ist klar, welche Immobilie überhaupt infrage kommt.
Lage: Leerstand statt Mieteinnahmen
Entscheidend ist nicht der Stadtname, sondern das direkte Umfeld: Nachfrage, Anbindung, Mikrolage. Passt es nicht, fehlt die Miete, während die Kreditrate weiterläuft.
Miete und Preis: zu optimistisch kalkuliert
Bei einem Neubau ist die Miete zunächst eine Annahme. Ob Kaufpreis und angesetzte Miete zum Standort passen, zeigt erst der genaue Blick.
Finanzierung: höhere Rate nach der Zinsbindung
Ihre Rate ist nur so lange fest, wie die Zinsbindung läuft. Prüfen Sie deshalb Ihre monatliche Belastung auch für die Zeit danach, mit realistischen Annahmen.
Bauträger: Baustopp bei Insolvenz
Das Exposé zeigt die Wohnung, nicht das Unternehmen dahinter. Entscheidend sind Erfahrung und Stabilität des Bauträgers, Bauqualität, Kaufvertragsentwurf und Teilungserklärung.
Aufwand: der ungeplante Zweitjob als Vermieter
Wer sich um Mieter, Abrechnung und Reparaturen kümmert, sollte vor dem Kauf feststehen. Sonst landen diese Aufgaben bei Ihnen.
Diese Punkte ersetzen kein Gutachten und keine Steuer- oder Rechtsberatung. Sie schaffen eine klare Grundlage für Ihre Entscheidung.
Nicht jede Immobilie ist für Sie das richtige Investment. Mit klaren Kriterien erkennen Sie den Unterschied früher.
Die Auswahl beginnt, bevor Sie das erste Exposé sehen.
Nicht möglichst viele Immobilien. Sondern eine bessere Vorauswahl.
Viele Jahre habe ich Immobilienunternehmen im Marketing betreut. Daher weiß ich, wie Exposés entstehen, was sie zeigen sollen und was sie nicht automatisch zeigen. Ein attraktives Exposé beweist noch kein gutes Investment.
Heute arbeite ich als freier Investmentmakler mit starken Partnern.
So habe ich laufend Zugang zu rund 100 Bauprojekten an wachstumsstarken Standorten. Die meisten davon werden nicht öffentlich angeboten. Mein Mehrwert ist aber nicht die Menge, sondern die Auswahl.
Vorgelagerte Projektprüfung
Je nach Partner liegen für ein Projekt bereits Analysen, Gutachten oder andere Prüfungen vor. Das ist für mich der Ausgangspunkt, nicht das Ergebnis.
Prüfung mit 300 Kriterien
Danach prüfe ich jedes Projekt selbst: Lage, Kaufpreis, Miete, Bauträger, Unterlagen, Finanzierung und Wirtschaftlichkeit. Denn es geht meist um einen sechsstelligen Betrag. Eine solche Entscheidung darf nicht auf einem Exposé beruhen.
Abgleich mit Ihren Zielen
Erst nach dieser Auswahl werden Ihnen Investments vorgestellt. Und nur die, die zu Ihren Zielen und Voraussetzungen passen: Einkommen, Eigenkapital, Finanzierung, Anlagehorizont und gewünschter Aufwand.
Die Vorauswahl zeigt, welche Investments grundsätzlich überzeugen. Welches davon zu Ihnen passt, zeigt erst Ihre persönliche Ausgangslage.
Sie möchten konkret investieren? Dann prüfen wir gemeinsam Ihre Ausgangslage.
Mit einer ehrlichen Einschätzung, auch wenn sie lautet: jetzt noch nicht.
Im Gespräch geht es zuerst um Sie: Ihre Ziele, Ihren finanziellen Rahmen und den Aufwand, den Sie tragen möchten. Erst wenn das klar ist, sehen wir uns an, welche der vorausgewählten Investments dazu passen könnten.
Ihre Angaben werden vertraulich behandelt.
So läuft es ab
Vier kurze Fragen beantworten
Wunschtermin im Kalender wählen
Videogespräch führen, 30 Minuten
Den Terminlink erhalten Sie automatisch nach der Buchung.
in den nächsten Monaten investieren möchten und Eigenkapital für eine Immobilie einplanen.
einen Einstieg ohne Eigenkapital oder kurzfristige Spekulation mit hohem Risiko suchen.
Sie möchten sich zuerst selbst ein Bild machen?
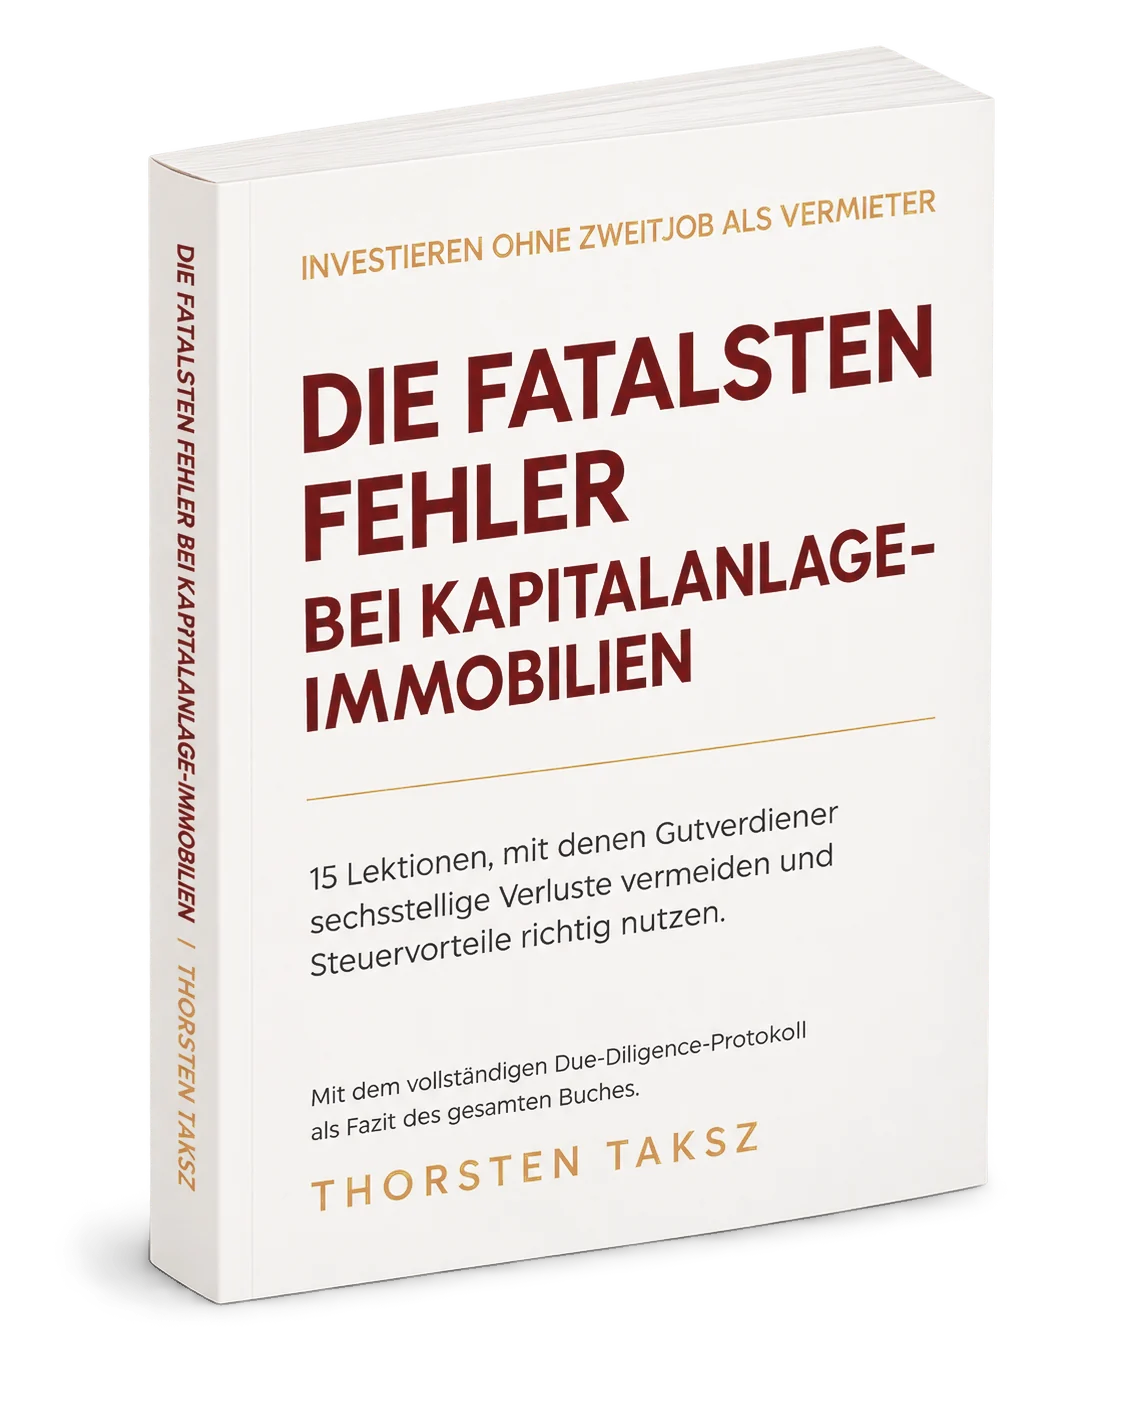
Die fatalsten Fehler bei Kapitalanlage-Immobilien
15 Fehler, die Sie vor dem Kauf kennen sollten.
Ich habe dieses Buch für Menschen geschrieben, die investieren möchten, aber keine Zeit haben, sich jahrelang einzuarbeiten. Sie müssen danach nicht alles selbst machen. Sie verstehen genug, um die richtigen Fragen zu stellen und Angebote fundiert einzuordnen.
Gedruckte Ausgabe. Sie zahlen nur 6,95 € für Versand und Logistik.
Mehr über das Buch erfahrenAuf der nächsten Seite: Inhaltsverzeichnis und Blick ins Buch.
30 Tage Geld-zurück-Garantie.
Ist eine Kapitalanlage-Immobilie wirklich für Sie geeignet?
15 Fragen, eine erste ehrliche Einordnung Ihrer Ausgangslage.
Der Check ist für Sie gedacht, wenn Sie noch nicht sicher sind, ob eine Kapitalanlage-Immobilie grundsätzlich zu Ihnen passt. Am Ende sehen Sie eine erste Einordnung und erhalten auf Wunsch Ihre persönliche Auswertung per E-Mail.
15 Fragen · Ergebnis in 2 Minuten · kostenfrei
Ein gutes Einkommen allein schafft noch keine finanzielle Souveränität.
Ich bin Thorsten Taksz, freier Investmentmakler und Autor des Buches „Die fatalsten Fehler bei Kapitalanlage-Immobilien“.
2012, kurz nach meiner Ausbildung, ging mein Ausbildungsbetrieb in die Insolvenz. Diese Erfahrung hat meinen Blick auf berufliche und finanzielle Sicherheit geprägt. Seitdem weiß ich: Entscheidend ist nicht, was man verdient, sondern was man langfristig daraus aufbaut.
Später habe ich mich selbstständig gemacht und arbeite seit fast zehn Jahren für die Immobilienbranche.
Heute begleite ich Privatanleger bei ihren Investmententscheidungen. Mit einem Grundsatz:
„Eine Immobilie sollte nicht gekauft werden, weil das Angebot auf den ersten Blick gut aussieht. Sondern weil sie nach einer fundierten Prüfung zum Anleger und zu dessen langfristigen Zielen passt.“
Häufige Fragen
Was passiert in der Persönlichen Investment-Analyse?+
Wir sprechen 30 Minuten per Video über Ihre Ziele, Ihre finanzielle Ausgangslage und den Aufwand, den Sie tragen möchten. Danach wissen Sie, ob eine Kapitalanlage-Immobilie zu Ihnen passt und wie ein sinnvoller nächster Schritt aussieht. Das Gespräch ist kostenfrei und unverbindlich.
Muss ich bereits ein konkretes Angebot haben?+
Nein. Viele Interessenten kommen zunächst mit ihrer allgemeinen Ausgangslage. Liegt Ihnen bereits ein Angebot vor, können wir dessen Eckdaten besprechen. Das Gespräch ersetzt keine vollständige Objektprüfung.
Vermitteln Sie nur bestimmte Immobilien?+
Ja. Ich konzentriere mich auf hochwertigen Neubau und kernsanierte Bestandsimmobilien an wachstumsstarken Standorten. Vorgestellt werden nur Objekte, die meine Vorauswahl durchlaufen haben. Ob eines davon zu Ihnen passt, klären wir im Gespräch.
Wie werden Sie vergütet?+
Ich vermittle Kapitalanlage-Immobilien. Kommt ein Kauf zustande, zahlt der Verkäufer meine Provision. Sie zahlen mir weder Provision noch Honorar.
Wie viel Eigenkapital sollte ich mitbringen?+
Für die Immobilien-Investments, die ich vermittle, ist Eigenkapital vorgesehen. Wie viel sinnvoll ist, hängt unter anderem von Kaufpreis, Finanzierung, Einkommen und Ihrem persönlichen Risikoprofil ab. Im Rechenbeispiel oben sind es rund 10 % des Kaufpreises, das deckt in etwa die Kaufnebenkosten.
Muss ich mich als Vermieter selbst um alles kümmern?+
Nein, das ist auch nicht das Ziel. Bei Neubau und kernsanierten Objekten ist der Sanierungsaufwand in den ersten Jahren geringer als bei älteren Bestandsobjekten. Vermietung und laufende Verwaltung lassen sich je nach Objekt an professionelle Dienstleister übertragen.
Was unterscheidet Investment-Analyse, Buch und Investment-Check?+
Die Persönliche Investment-Analyse ist der direkte Weg, wenn Sie konkret investieren möchten. Das Buch vermittelt Ihnen die Kriterien, mit denen Sie Angebote selbst einordnen. Der Investment-Check zeigt in 15 Fragen, ob eine Kapitalanlage-Immobilie grundsätzlich zu Ihrer Situation passt.